
经济观察报记者郑晨烨
合肥新桥国际机场以东约 10 公里有一个新桥科创示范区。2016 年,总投资 1500 亿元的 DRAM(动态随机存取存储器)存储芯片制造项目在此落地,这是当时安徽省单体投资最大的工业项目。
2026 年 7 月 16 日,有附近居民告诉经济观察报记者,最早这个项目连名字都没有,周围人只知道一个代号—— 506 工厂。当时这个项目所在的蜀山区长岗一带还是大片农田。十年之后,这里成为合肥的一处高新产业聚集区。当年那个连名字都没有的项目,正蜕变为今年 A 股科创板最大一单 IPO。
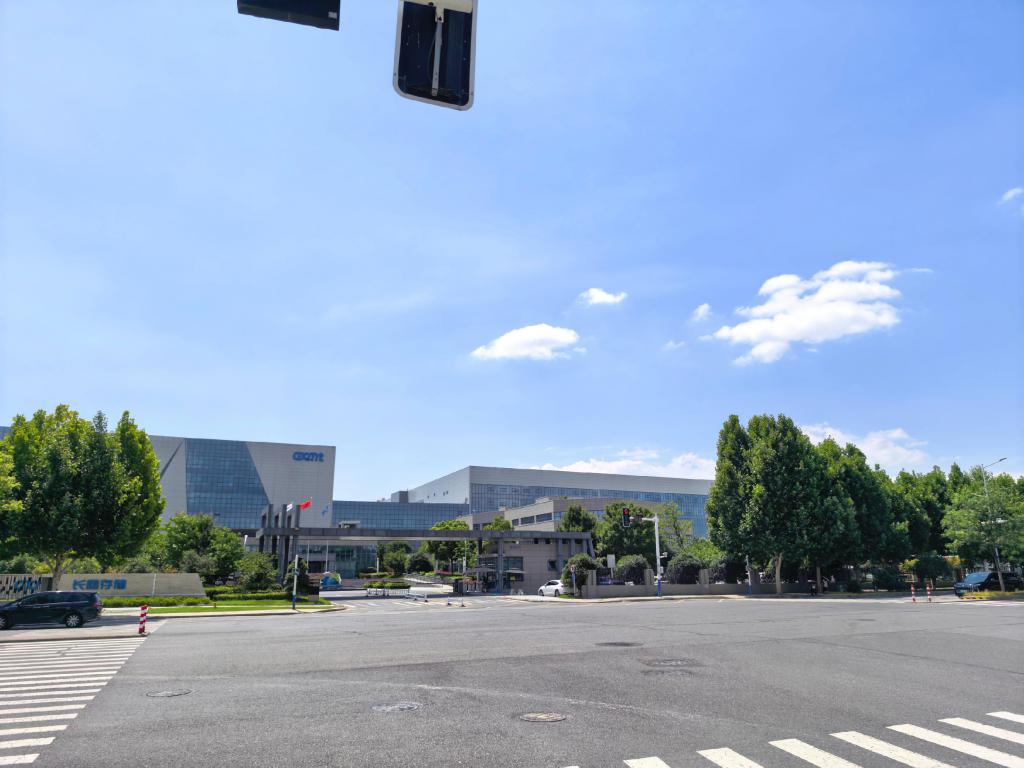
7 月 16 日是长鑫科技科创板 IPO 的申购日。当天中午,记者来到长鑫科技集团股份有限公司(688825.SH,下称 " 长鑫科技 ")位于新桥科创示范区的厂区。
厂区门口,佩戴工牌的员工进进出出。记者试图与几位员工攀谈,但他们对公司上市的话题都不愿多说。问及公司近况,记者得到的回应大多是 " 挺好的,挺忙的 ",员工们点点头便快步离开。
记者看到,紧邻已投产厂房的一侧,多栋在建建筑已经封顶,戴着安全帽和反光背心的工人在楼体内外进进出出,塔吊仍在运转。有附近居民告诉记者,这是长鑫科技正在扩建的三期工厂。
IPO 造富
在 A 股市场上,与长鑫科技关联最深的公司是兆易创新(603986.SH),两家公司的董事长均为朱一明。
兆易创新是长鑫科技前身睿力集成电路成立时的出资方之一,当年出资四分之一,如今直接持有长鑫科技发行后 1.62% 的股份,是其前十大股东中唯一的 A 股上市公司。兆易创新也是长鑫科技的重要客户之一。随着长鑫科技 DRAM 产能爬坡,兆易创新向其采购的晶圆代工规模也在扩大。
长鑫科技上市,最先受益的是员工。招股书显示,长鑫科技在上市前实施了两期员工持股计划,累计授予 6760 人次。第一期自 2021 年 9 月起实施,授予价格为 1.05 元 / 股,累计授予 3596 人次;第二期自 2023 年 6 月起实施,授予价格为 0.108 元 / 股,累计授予 3164 人次。按 8.66 元的发行价计算,第二期的授予价格增值约 80 倍。
IPO 前,长鑫科技的员工持股平台合肥集鑫直接持有公司 50.37 亿股,占发行前总股本的 8.37%,为第四大股东。长鑫科技的员工持股平台是一个多层结构,公司 14 名董事、高级管理人员和核心技术人员及近亲属合计持有 20.34 亿股,按发行价计算,持股市值合计约为 176 亿元。
作为长鑫科技董事长,朱一明承诺将其获授股份中的 7.68 亿股,在公司上市满 36 个月后的 10 个自然年内全部分配给在职员工,不含朱一明本人;同时承诺自上市之日起 10 年内不转让自己所持股份,满 10 年后每年最多减持上一年末所持锁定股份总数的 20%。
招股书显示,长鑫科技的员工人数从 2023 年末的 0.96 万人,增至 2025 年末的 1.93 万人,两年翻了一倍。这些人的吃、住、行,也养活了厂区外一批做小买卖的人。
一位在厂区附近商业街摆摊的居民告诉经济观察报记者,长鑫科技来之前,这里就是普通的乡下," 以前,长岗就是地地道道的农村,农村什么样,这附近就是什么样 "。早年间这里连网约车都打不到,想吃顿饭都找不到像样的馆子,但现在厂区周边有了希尔顿欢朋等品牌酒店、肯德基等连锁餐饮,甚至是商业综合体。十年前还是农村的地方,如今 " 该有的都有了 "。
一批小摊贩也支起摊子做起了长鑫员工的生意。不远处的连环商业街上,摊贩扎堆,附近连环村的村民也出来摆摊。几位商户告诉记者,最近一段时间生意不错。不过,他们中的不少人其实并不清楚长鑫科技具体做什么。
长鑫科技带来的不只是员工,还有络绎不绝的商务往来。记者以住客身份向厂区附近的怡亭、希尔顿欢朋等酒店咨询,工作人员均表示,近期房间基本处于满房状态。
连厂区附近的楼市也跟着热了起来。
7 月 16 日,记者以购房者身份,联系了当地一位房产中介,他介绍了周边几个楼盘的情况。其中,长鑫科技自建的员工住房长鑫嘉园为精装修,均价 12000 多元 / 平方米,需要通过公司负责人购买,且绑定限售。附近唯一的商品房华侨城空港国际小镇,二手房成交价在 7000 至 9000 元 / 平方米。
上述房产中介说,长鑫科技的员工是这一带买房的主力。他这几天接待的看房者,大多为长鑫科技的员工或即将入职的新员工," 最近行情很好,连以往不太好卖的二楼和顶楼都被买走了 "。
上市时机
长鑫科技发行公告显示,此次该公司 IPO 发行价为 8.66 元 / 股,初始发行 66.88 亿股,占发行后总股本约 10%,初始募资总额为 579.19 亿元;授予联席主承销商中金公司不超过初始发行数量 15% 的超额配售选择权,若全额行使,募资总额可达 666.07 亿元。
由此,长鑫科技一举超过中芯国际(688981.SH),成为 A 股科创板史上规模最大的 IPO,其发行价对应总市值约为 5792 亿元。
长鑫科技也是科创板试行发行上市申请预先审阅机制后的首单项目,从 2025 年 12 月 30 日 IPO 申请获受理,到 2026 年 6 月 12 日拿到注册批文,全程用时 165 天。
每股 8.66 元的发行价,对应长鑫科技 2025 年扣非前后孰低的摊薄后市盈率为 308.92 倍,高于行业最近一个月平均静态市盈率的 76.32 倍,也高于可比公司平均的 134.62 倍。
长鑫科技本次 IPO 募集的资金,将主要投向 DRAM 技术升级和产能扩建。招股书显示,该公司募投项目原计划使用募集资金 295 亿元,其中 130 亿元用于 DRAM 存储器技术升级,75 亿元用于存储器晶圆制造量产线技术升级改造,90 亿元用于前瞻技术研究与开发。长鑫科技在合肥、北京两地拥有三座 12 英寸 DRAM 晶圆厂,月产能约为 28 万至 29 万片,产能规模位居中国第一、全球第四,与三星电子、SK 海力士等行业巨头仍有差距。
长鑫科技在招股书中表示,公司当前产能规模远低于国内庞大的市场需求,随着募集资金建设项目稳步推进,将加速工艺升级,实现更低的单位成本。
招股书显示,2023 年至 2025 年,长鑫科技营业收入分别为 90.87 亿元、241.78 亿元和 617.99 亿元,净利润分别为亏损 163.40 亿元、亏损 71.45 亿元、盈利 18.75 亿元。
进入 2026 年,长鑫科技的盈利明显加快。招股书显示,2026 年一季度,长鑫科技实现营业收入 508 亿元,同比增长 719.13%;归母净利润为 247.62 亿元,同比增长 1688.30%。该公司预计,2026 年上半年营业收入为 1100 亿元至 1200 亿元,预计上半年实现归母净利润 500 亿元至 570 亿元,同比增长 2244.03% 至 2544.19%。
这一盈利规模,预计将抹平长鑫科技成立以来的累计亏损。
按上半年业绩预告的下限年化计算,长鑫科技 2026 年全年归母净利润约为 1000 亿元,5792 亿元的发行市值对应的动态市盈率不到 6 倍。
在 7 月 15 日的 IPO 网上路演中,长鑫科技董事长朱一明表示,公司自 2019 年成功推出首颗自主设计的 8GbDDR4 芯片、实现中国大陆 DRAM 产业 " 从 0 到 1" 的突破以来,采取跳代研发策略,快速完成了从第一代到第四代工艺平台的量产,产品覆盖 DDR5、LPDDR5/5X 等系列。
长鑫科技主营 DRAM 的研发、设计、生产和销售。DRAM 是手机、电脑和服务器中负责数据临时存储的核心芯片,全球市场长期由三星电子、SK 海力士和美光科技三家主导,三家合计份额超过 90%。基于行业知名研究机构 Omdia 对 2025 年四季度 DRAM 销售额的统计,长鑫科技的全球市场份额增至 7.67%,位列全球第四、中国第一。
招股书显示,2023 年至 2025 年,长鑫科技向前五大客户的合计销售额占主营业务收入的比例分别为 74.12%、67.30% 和 68.08%,终端客户包括阿里云、字节跳动、腾讯、联想、小米、传音、荣耀、OPPO、vivo 等。
CINNOResearch 资深分析师王菁告诉经济观察报,长鑫科技是目前国内唯一实现通用 DRAM 大规模量产的 IDM(设计制造一体化)企业,其渗透提升最快的三个领域是手机、个人电脑和服务器。王菁表示,长鑫科技已于 2024 年宣布量产 DDR5,到 2025 年下半年平均良率突破 80%;LPDDR5X 的 8533 和 9600 速率产品已经量产,10667 速率产品已经送样,产品规格追上了世界第一梯队。
但长鑫科技的短板也同样清晰。王菁称,由于缺少 EUV 光刻机且受到美国设备出口管制,长鑫科技在技术节点上落后国际先进水平约两代,产品的单位容量成本比三大厂偏高,且难以突破 HBM(高带宽内存)良率。
王菁认为,未来 DRAM 提升存储密度的关键路径是 3D 架构,需要用到混合键合工艺,海外厂商的量产节点预计在 2028 年至 2029 年。对制程受限的长鑫科技而言,这条路线更为迫切,一旦落地,还将带动配套的逻辑晶圆和键合设备需求。
在王菁看来,长鑫科技的成本劣势当前被内存涨价周期掩盖,一旦价格回落,这一问题将重新显现。
不过,国产替代需求为长鑫科技提供了相对稳定的基本盘,与客户签署的长期协议也稳定了未来几年的营收。另外,三星电子、SK 海力士和美光的战略重心已经转向 HBM 和企业级存储,重回消费级低毛利产品线的意愿存疑。同时,人工智能带来的长期需求已经改变了存储市场的供需结构,行业很难重现 2022 年至 2023 年那种超低价的巨亏周期。
值得关注的是,在长鑫科技 IPO 申购前后,A 股存储板块经历了一轮剧烈波动。比如,兆易创新(603986.SH)的股价从 6 月 29 日的 846 元,在 15 个交易日里暴跌至 463 元,跌幅高达 45%。于是,市场上开始出现一种担心:长鑫科技会不会成为 " 中石油第二 "?
对此,华南一家大型券商的半导体行业分析师告诉记者,这种类比忽略了两个基本差异:当前 A 股的体量和承接能力已远非 2007 年中石油上市时可比,长鑫科技首日实际流通的新股比例也很低。
中国企业资本联盟副理事长柏文喜称,公开数据显示,2007 年末 A 股总市值约为 32 万亿元,日均成交约为 1900 亿元;如今 A 股总市值约为 120 万亿元,日均成交超 2 万亿元,市场的承接能力已是当年的数倍。
柏文喜称,当前打新采用市值配售模式,投资者中签后才需缴款,不存在大规模资金冻结;另外,根据发行安排,长鑫科技新股总量中约 78% 首日处于限售状态,首日实际可流通的规模有限。
对参与这单 IPO 的券商而言,柏文喜提示了另一个观察角度。本次发行由中金公司、中信建投担任保荐机构及主承销商,国泰海通、华泰联合、招商证券、国元证券共同出任联席主承销商。按阶梯计费方式,579.19 亿元募资对应的保荐承销费约为 2.28 亿元,费率不到 0.4%。
柏文喜表示,对券商来说,保荐承销费在这单里反而是零头,真正的大头是子公司跟投和更早期的直投带来的股权收益。发行公告显示,中金公司和中信建投的相关子公司各跟投约 1.15 亿股,获配约为 10 亿元,锁定期为 24 个月。
柏文喜提醒,若长鑫科技上市后遭遇存储行业周期下行,参与战略配售跟投的机构在 24 个月锁定期内的纸面浮盈同样可能回吐," 落袋才算数 "。
参与长鑫科技本次战略配售的名单,覆盖了众多上下游产业资本。招股书及发行公告显示,在半导体产业链一侧,中微公司(688012.SH)、拓荆科技(688072.SH)、安集科技(688019.SH)、沪硅产业(688126.SH)、澜起科技(688008.SH)、通富微电(002156.SZ)等设备、材料和封测企业参与了认购;在下游终端客户一侧,小米、美团、阿里云、腾讯、中兴通讯、奇瑞汽车、传音控股、TCL 科技、蔚来等终端厂商也均获得配售。
上述产业链企业及下游终端客户每家获配数量和金额一致,分别为 1824 万股,对应认购金额约为 1.58 亿元。此外,全国社保基金多个组合、基本养老保险基金多个组合、国调基金二期、中国人保、中国人寿等长期资金也在配售名单之中。
据长鑫科技 7 月 16 日傍晚披露的网上发行中签率公告,本次网上发行有效申购户数为 942.88 万户,有效申购股数为 8169.20 亿股,回拨机制启动后,网上最终发行数量约为 38.51 亿股,网上发行最终中签率约为 0.47%,高于一般新股。