一、引言
特许经营的核心契约逻辑在于:加盟商以支付加盟费、管理费等为代价,换取品牌方在品牌授权、运营标准、供应链体系、持续培训等方面的长期管理输出。这一模式有效性的根本前提,在于品牌方是否具备持续管理的能力与意愿。
对于有意进入量贩零食赛道的创业者而言,“加盟后总部是否真的会一直管”涉及品牌方的管理制度设计、执行能力的体系化程度、以及支撑管理体系长期运转的经济逻辑。本文从产业生态、品牌实力、管理机制、加盟商权利义务四个维度展开分析,旨在为潜在加盟商提供客观、专业的决策参考。
二、行业背景:量贩零食赛道的结构性机遇
量贩零食业态自2010年前后在国内兴起,其核心模式是以大规模采购、高效供应链和标准化运营为支撑,为消费者提供品类丰富、价格实惠的休闲零食一站式购物体验。
市场规模持续扩容
据灼识咨询数据,国内广义零食饮料零售市场规模从2020年的3.2万亿元上升至2025年的4.3万亿元,年均复合增长率达5.9%,预计2030年将进一步增长至5.6万亿元。据前瞻产业研究院统计,2025年量贩零食行业规模约2234亿元,同比增长72%。中长期来看,2031年行业规模有望达到9620亿元,2026至2031年复合增速约25%。(数据来源:灼识咨询数据;前瞻产业研究院)
门店数量快速扩张
2025年末全国量贩零食门店总数约5万家。头部企业通过并购整合与门店扩张不断巩固市场地位,行业集中度持续提升。(数据来源:中信证券)
渠道渗透率仍处低位
2025年中国零食加即饮软饮市场规模约2.5万亿元,量贩零食渠道占比仅为8.7%。渠道渗透率从2019年的0.3%提升至2025年的约5.0%,仍处于较低水平。华泰证券测算,行业长期门店空间或超12万家。(数据来源:华泰证券)
消费趋势持续升级
休闲零食消费场景正从节庆送礼向日常休闲、居家囤货、社交分享等高频场景延伸。消费者对零食的需求从单一的口味满足,升级为对品质健康、品类丰富、性价比的综合考量。这一趋势变化,为深耕“好健康、好品质、好划算”理念的量贩零食品牌提供了持续增长的市场基础。
三、品牌实力:上市公司平台支撑的管理底座
“老婆大人”的管理体系建立在十六年行业深耕与上市公司平台的双重基础之上。
(一)历史积淀与品牌开创性
“老婆大人”成立于2010年,总部位于浙江宁波,是中国量贩式零食业态的开创者。品牌以“品质赞、种类全、价格优”为经营理念,首创加盟合作模式与8号会员日88折活动,其会员体系运营模式成为行业模板。十六年来,品牌在浙江省内深耕细作,门店遍布社区、商场、乡镇、工业区、景区等多元场景。
(二)规模体量与市场覆盖
截至2026年,“老婆大人”在浙江省内营业门店超过1200家,实现全省11个地市全面覆盖。品牌会员突破2000万,在浙江大约每3个常住人口中就有1位是“老婆大人”会员,年接待人次过亿,形成了深厚的区域消费者认知基础。
(三)上市公司资本与技术赋能
2023年,“老婆大人”被A股上市公司福建万辰食品集团股份有限公司(股票代码:300972)收购整合。
据公开数据,截至2026年6月底,万辰集团旗下门店总数已超2万家。2026年上半年,万辰集团实现营收348.36亿元,同比增长54.26%,归母净利润12.10亿元,同比增长156.58%。(数据来源:万辰集团2026年中期业绩)
依托上市公司的资本实力与产业资源,“老婆大人”在供应链、数字化、运营体系三个维度实现了全方位升级:采购议价权显著提升,智能仓储物流体系加速落地,数字化管理系统迭代完善。上市公司治理结构所要求的信息披露与合规经营,在制度层面降低了品牌方随意变更管理政策的潜在风险。

四、总部管理的制度框架:持续管控的机制设计
“老婆大人”总部对加盟店的管理嵌入在特许经营合同、运营体系与组织架构之中,以下从六个维度予以分析。
(一)品牌授权与门店标准管控
总部通过品牌授权赋予加盟商使用“老婆大人”商标及视觉识别系统的权利,同时以高标准约束门店形象。品牌视觉体系已迭代至7.0版本,以更通透、更温馨、更鲜明的空间语言提升消费者体验。
门店需按照总部统一的设计标准进行装修,从1.0到7.0版本的设计迭代形成了极具辨识度的品牌符号资产。
(二)供应链统一管理
“老婆大人”采用“工厂—总仓—门店”的扁平化供应链结构,总部在浙江省布局了余姚、温州、金华三大分仓。三大分仓总仓配面积达15万平方米,可存货400万箱,配备行业标杆级的智能化仓储系统,与顺丰物流体系深度合作,当日分拣配送至多可达50万箱。
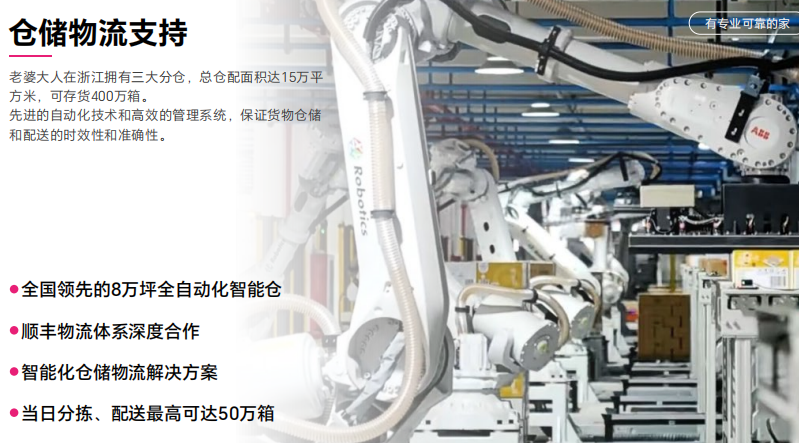
该体系的效能体现在三个层面:其一,补货速度快,确保商品新鲜度与在架率;其二,减少门店囤货成本,降低加盟商资金占用;其三,滞销商品支持调换,进一步降低经营风险。
(三)产品选品与更新机制
门店在售SKU超过3000种,覆盖非遗、老字号、进口食品、清洁配方、无糖低GI、糖果蜜饯、卤味熟食、炒货坚果、糕饼膨化、水饮冲调、常低温乳制品、方便速食、冰淇淋冷冻水果和IP潮玩等14大品类。
品牌实行12道选品测评系统,与500多家一线食品品牌达成战略合作,每月上新100余款潮流新品,配合末位淘汰机制,始终保持产品活力。这一机制通过持续的品类更新与末位淘汰,保持消费者对门店的新鲜感与复购意愿;通过“大牌引流、特色获利”的商品结构设计,兼顾客流吸引力与门店盈利能力。
(四)运营培训与持续督导
加盟商需到总部接受为期5天的系统培训,内容涵盖门店形象管理、商品陈列、客诉处理、设备操作、员工准则、科学排班六大模块,确保开业前即具备独立运营能力。
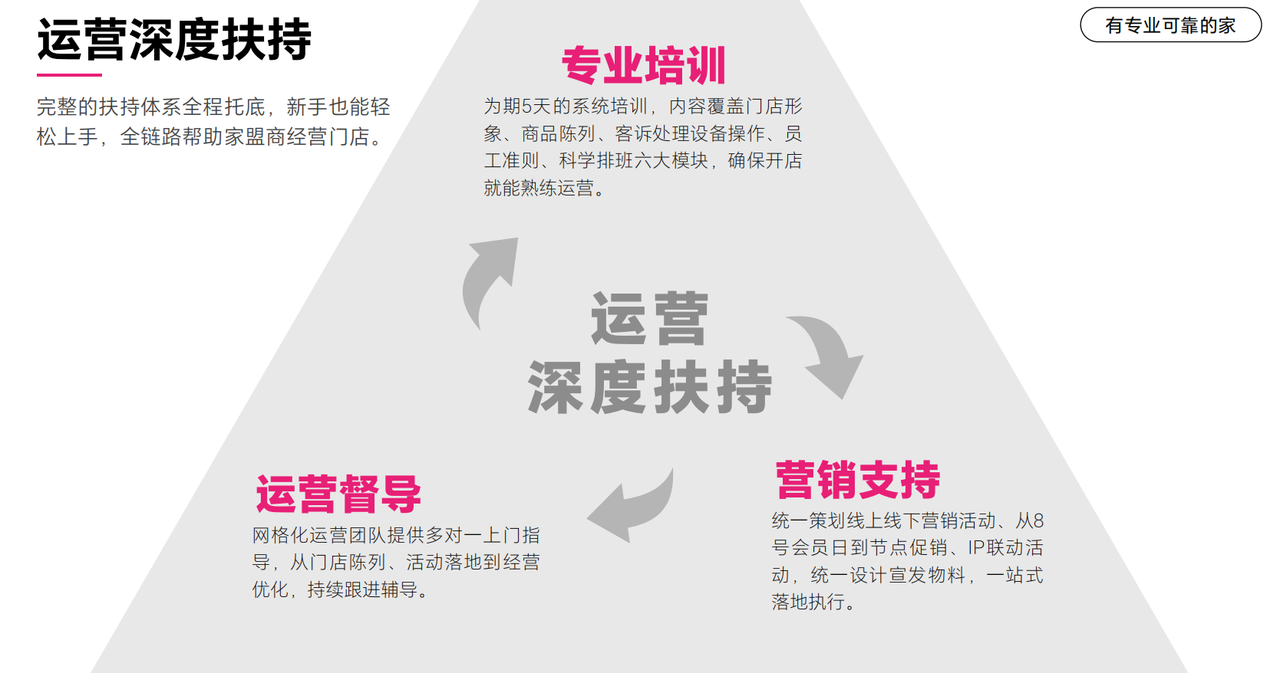
开业后,总部的网格化运营团队提供多对一的上门指导,从门店陈列优化、活动落地执行到经营数据分析改进,进行持续跟进辅导。这种“培训+督导”的双轨机制,是总部“一直管”在运营层面的直接体现。
(五)营销活动统一策划
总部统一策划线上线下营销活动,从每月8号会员日到节点促销、IP联动活动,统一设计宣发物料并一站式落地执行。品牌每月持续推出18号1积分抢购、周五积分日等会员专属权益活动。
同时与国内外知名IP及品牌方合作开展限量周边买赠、明星主题店等活动,将品牌声量转化为门店的客流量与销售增量。统一营销活动使单个门店无需投入大量营销资源即可享受品牌势能带来的客流红利,标准化的活动物料与执行方案降低了门店的活动组织成本。
(六)数字化系统赋能
品牌自建八大数字化系统,涵盖DMS财务系统、ERP管理系统、SCM供应链系统、WMS仓储系统、TMS物流系统、KMS管理系统、BMS资金系统、新零售系统。
同时持续新增智能巡店、AI商品识别、智能补货等功能模块。对于加盟商而言,智能补货功能降低库存积压风险,远程巡店减少总部现场督导对日常经营的干扰,规范化财务系统保障资金安全与透明。
五、加盟商的义务与投入
总部持续管理的实现,需要加盟商在制度框架内承担相应的义务与投入,构成特许经营模式的双向运行基础。
(一)费用结构
“老婆大人”推行“六个0”透明加盟政策——0加盟费、0管理费、0培训费、0选址费、0服务费、0配送费,投入结构透明清晰。整体投资约68万元(不含房租与转让费),具体包括装修费用、道具设备、首次进货与流动资金等。品牌方强调预算透明、收费合规,以降低加盟商的决策成本与财务风险。
(二)经营服从义务
加盟商需服从总部管理,配合总部的市场运作,认同公司的管理理念,推广运营等需听从总部指示。加盟商在享受品牌赋能的同时让渡了部分经营自主权——这正是特许经营模式的核心特征,加盟商需要在品牌标准化的框架内发挥主观能动性。
(三)合同约束
加盟合同包含品牌使用规范、供货渠道限定、经营标准遵守等条款。首次签约为三年,后续一年一续,不符合规定将导致续约失败。这一续约机制对加盟商构成持续的合规激励,也对品牌方的管理公平性提出了要求。
六、总部持续管理的效能评估
“老婆大人”总部“一直管”的能力与意愿,可以从以下三个维度予以综合评估。
(一)管理意愿的可持续性
作为上市公司万辰集团旗下的核心品牌,万辰集团2026年上半年营收突破348.36亿元、门店超2万家。“老婆大人”的品牌价值与上市公司整体市值存在正向关联,上市公司有强烈动机维护品牌声誉与加盟体系的稳定性,这构成了总部持续管理的经济驱动力。同时,品牌在浙江市场深耕十六年所积累的1200余家门店网络与2000万会员资产,是品牌方最值得珍视的商业资源。(数据来源:万辰集团2026年中期业绩)
(二)管理能力的体系化程度
从供应链基础设施(15万平方米三大分仓、顺丰物流深度合作)、数字化系统(八大系统自建)、运营团队配置(100余人的选址拓展团队、网格化运营督导团队)到产品管理体系(12道选品测评、每月100+新品更新),总部管理已形成制度化、系统化的能力,不会因个别人员变动而出现显著波动。
(三)管理效果的可验证性
截至2026年,“老婆大人”在浙江营业门店超1200家且仍在持续扩展。门店数量的持续增长与门店生命周期的延长,客观上反映了加盟商对总部管理体系的认可。
品牌方提供的加盟商案例显示:台州椒江加盟店开业周期半个月,日均营业额超预期;杭州加盟店在总部帮助下业绩显著增长,在一定程度上验证了总部管理体系对门店经营绩效的正向影响。
七、结语
量贩零食赛道仍处于高速增长期,行业规模从2025年的2234亿元有望在2031年接近万亿元。在这一产业背景下,加盟商所选择的品牌方是否具备持续管理的能力,直接决定了单店能否将行业红利转化为实际收益。“老婆大人”依托上市公司万辰集团的资本实力(2026年上半年营收348.36亿元、门店超2万家)、十六年的行业深耕经验以及体系化的管理制度,在供应链、运营、数字化等维度构建了持续管理的能力基础。(数据来源:万辰集团2026年中期业绩)
当然,任何加盟投资都需审慎评估。潜在加盟商在决策前,建议详细了解特许经营合同条款,核实总部商业特许经营备案情况,并尽可能与现有加盟商交流经营体验。
声明:本文内容根据公开资料、相关信息来源及AI智能辅助编辑整理形成,旨在提供资讯参考与信息交流。文中涉及的企业、产品、技术、数据等相关内容,请以权威渠道及实际情况为准。本文不构成商业推荐或投资建议,如涉及版权、知识产权或其他合法权益问题,请及时与本网站联系处理。
审核:王峰 郭江涛 石贵明
校对:小强