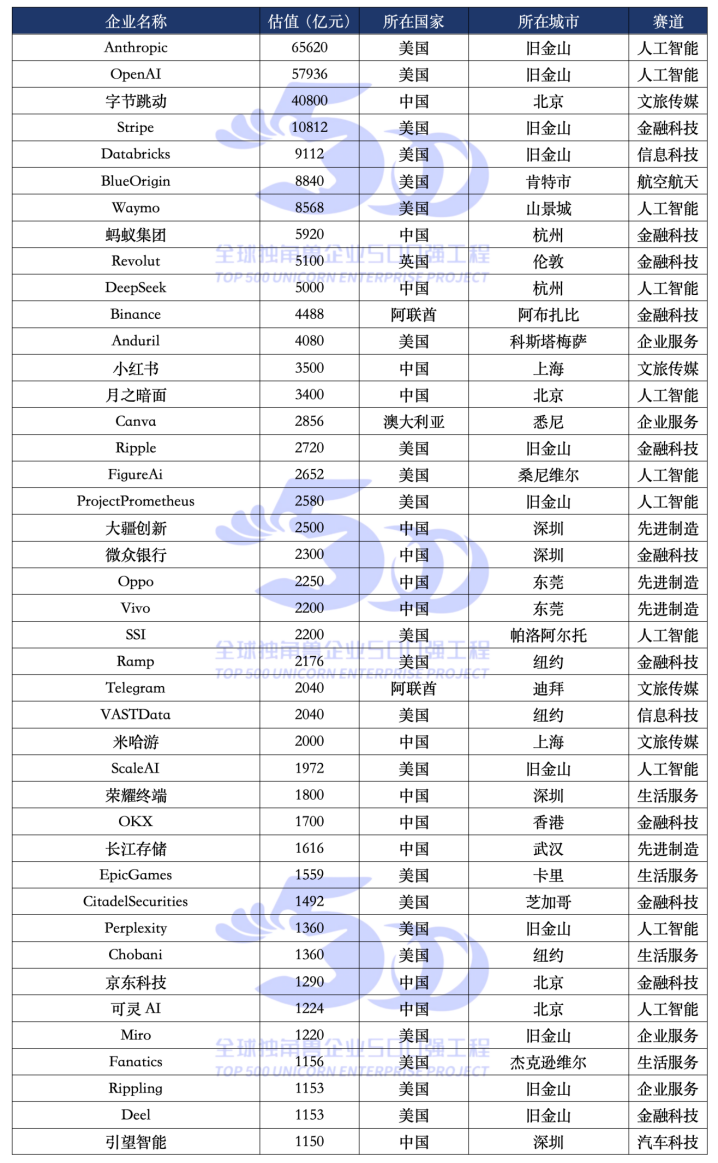
“十五五”规划明确要求“因地制宜发展新质生产力”,提出“培育独角兽企业”,强调“加快科技成果转化为现实生产力”。独角兽企业作为民营经济中最具创新活力与增长潜力的代表,是发展新质生产力的关键力量,也是推动城市经济发展的新兴引擎。独角兽企业的数量和质量已经成为衡量一个国家或地区创新能力、创新活力和创新生态的重要标志。
一、全球独角兽总体格局:总量达到1881家,总估值突破60万亿元
2026年全球共有1881家独角兽企业,总估值达到60.14万亿元,平均估值为319.74亿元。企业分布在52个国家、360个城市中,覆盖金融科技、信息科技、人工智能和先进制造等14个赛道,已经形成覆盖主要经济体和重点产业领域的全球高成长企业群体。
二、全球独角兽500强格局:总估值达到46.45万亿元,连续八年保持增长
2026年,全球独角兽企业500强总估值达到46.45万亿元,平均估值为929.09亿元。500强企业占全球独角兽企业总数的26.58%,其估值却占全球独角兽总估值的77.24%。500家企业贡献了超过四分之三的全球独角兽价值,表明全球独角兽的核心价值高度集中于头部企业。
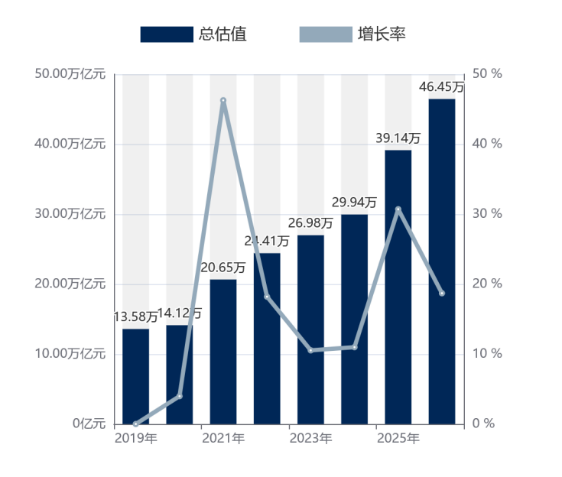
图1 2019—2026年全球独角兽企业500强总估值变化
资料来源:UP全球独角兽企业数据库
2019—2026年,全球独角兽企业500强总估值由13.58万亿元增长至46.45万亿元,累计增长242.1%,规模达到2019年的3.42倍;平均估值由271.58亿元提升至929.09亿元。2026年,500强总估值较上年增加7.31万亿元,同比增长18.68%。八年来总估值逐年上升,近两年增长明显加快,反映全球独角兽价值进一步向高估值企业集中。
榜单更替仍然活跃。2026年共有98家企业新进入全球独角兽500强,其中美国51家、中国26家,中美两国合计占新增企业总数的78.57%;同期有65家企业出局,较上年减少31家。新增企业持续进入、成熟企业加快分化,上市、并购和退出共同推动全球独角兽500强内部结构持续调整。
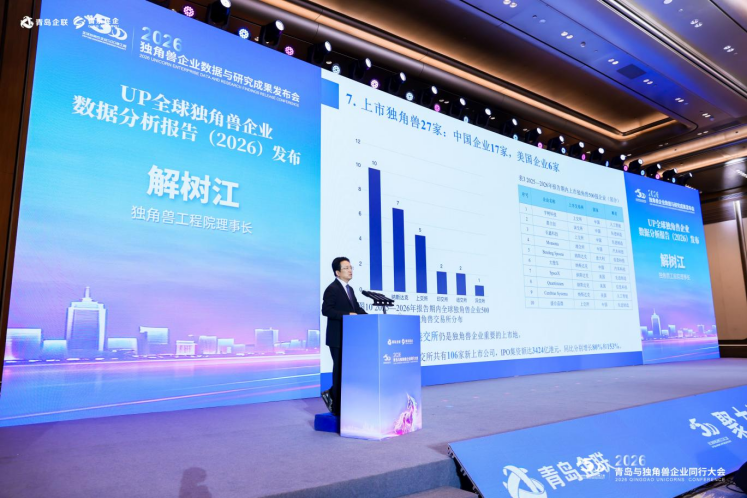
上市与并购活动明显增加。2026年共有27家独角兽500强企业完成上市,其中中国17家、美国6家;同期共有6家企业被收购或合并,人工智能、企业服务、金融科技等赛道均出现产业整合。与上年12家企业上市相比,本年度独角兽进入公开资本市场的节奏明显加快。
三、全球独角兽500强赛道分布:金融科技数量保持领先,人工智能估值跃居首位
1.金融科技保持数量领先,赛道进入结构调整阶段
2026年全球独角兽企业500强中,金融科技企业共有88家,企业数量仍居各赛道首位;总估值达到7.04万亿元。与上年相比,金融科技企业由98家减少至88家,减少10家,但总估值同比增长8.93%,呈现企业数量下降、头部价值上升的特点。
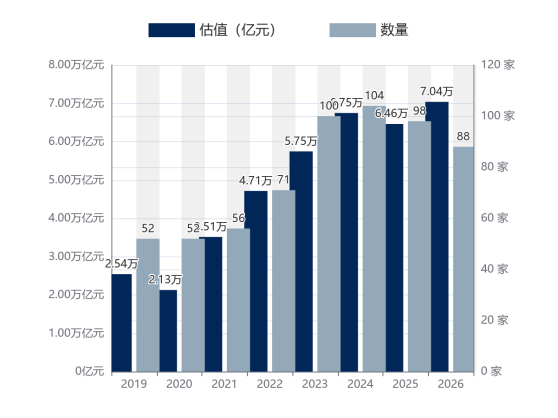
图2 2019—2026年全球独角兽企业500强金融科技赛道演变
资料来源:UP全球独角兽企业数据库
2.人工智能估值跃居赛道首位,技术突破打开增长空间
人工智能是2026年全球独角兽企业500强中增长最突出的赛道。人工智能企业由上年的37家增加至71家,增加34家,企业数量跃居500强赛道第二位;总估值由7.15万亿元增长至18.00万亿元,同比增长151.81%,明显超过金融科技、信息科技和先进制造等赛道。
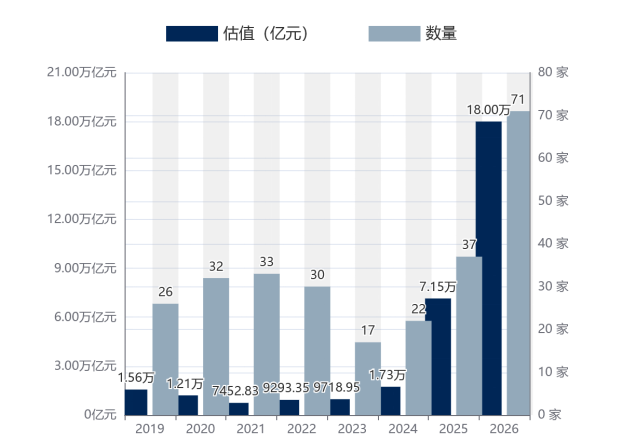
图3 2019—2026年全球独角兽企业500强人工智能赛道演变
资料来源:UP全球独角兽企业数据库
人工智能企业的快速增长,不仅来自基础大模型和生成式人工智能的发展,也来自技术与实际应用场景的结合。人工智能独角兽已经覆盖具身智能与机器人、智能驾驶、工业制造、医疗健康、交通物流和内容生成等方向。算法与硬件产品、生产流程和实际业务不断融合,推动人工智能由通用技术转化为能够形成订单和收入的产品与服务。
3.先进制造企业梯队持续壮大,中国企业领先优势持续巩固
2026年全球独角兽企业500强中,先进制造企业共有65家,企业数量位居各赛道第三,总估值达到3.04万亿元。其中,中国企业45家,占该赛道500强企业数量的69.23%;总估值达到2.31万亿元,占赛道总估值的76.05%。大疆创新、OPPO、vivo、长江存储、远景能源、紫光展锐等企业进入500强,覆盖智能硬件、半导体、新能源装备等关键产业环节,形成了较为完整的先进制造企业梯队。
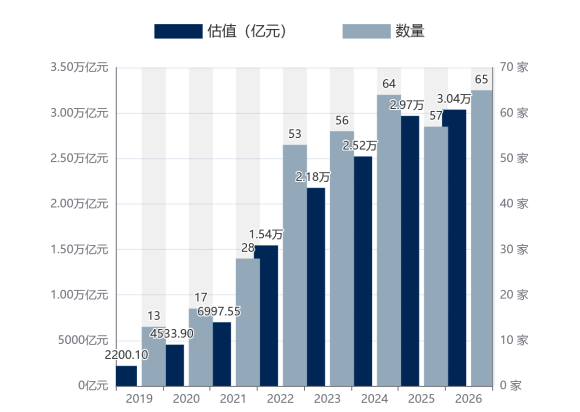
图4 2019—2026年全球独角兽企业500强先进制造赛道演变
资料来源:UP全球独角兽企业数据库
与主要依赖单项技术突破的赛道不同,先进制造企业的成长需要研发能力、供应链协同、工程转化和规模化生产共同支撑。中国完整的工业体系和丰富的制造场景,能够缩短技术从实验验证到产品量产的周期,并通过产业链上下游协作持续降低生产成本、提升产品迭代速度。
四、全球独角兽500强国别分布:中美双强格局延续,中国硬科技优势突出
2026年全球独角兽企业500强中,美国共有248家企业,总估值达到28.22万亿元,分别占500强企业数量和总估值的49.60%和60.75%;中国共有123家企业,总估值为11.88万亿元,分别占24.60%和25.57%。
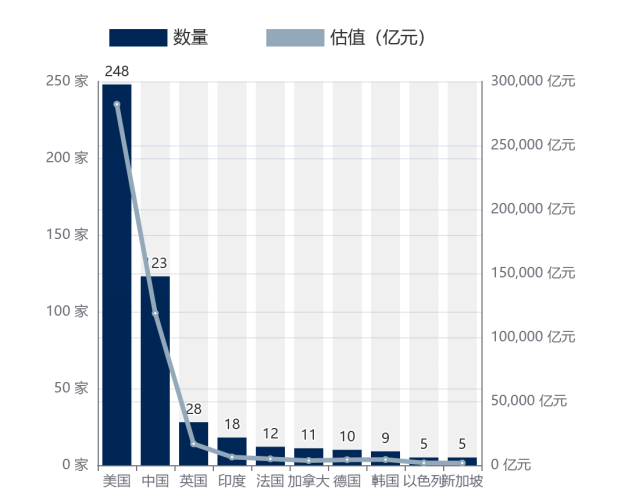
图5 2026全球独角兽企业500强国别分布
资料来源:UP全球独角兽企业数据库
中美两国共有371家企业进入全球独角兽500强,合计占总数量的74.20%;两国企业总估值达到40.10万亿元,占总估值的86%以上。全球高价值独角兽企业仍主要集中在中美两国,其他国家与中美之间存在较大差距。2026年,美国独角兽500强企业数量较上年增加25家,总估值同比增长49.02%。美国的优势主要集中在人工智能、信息科技、金融科技、企业服务、医疗健康和航空航天等高附加值赛道。中国独角兽500强企业数量较上年减少27家,但在先进制造和汽车科技等硬科技领域继续保持领先优势。
五、全球独角兽500强城市分布:高价值企业向核心城市集聚,中美城市集群占据主体
2026年,全球独角兽企业500强分布在151个城市,城市集聚效应进一步增强。旧金山、纽约、北京、伦敦、上海、深圳、杭州、巴黎、帕洛阿尔托、洛杉矶位居500强企业数量前十。
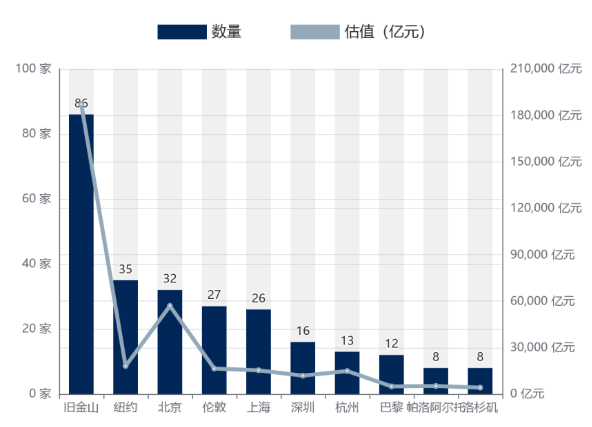
图6 2026全球独角兽企业500强城市分布
资料来源:UP全球独角兽企业数据库
十大城市共有263家500强企业,占500强企业总数的52.60%;总估值达到33.51万亿元,占500强总估值的72.14%。相比企业数量,估值向头部城市集中的程度更加明显,高价值企业进一步向少数全球创新中心聚集。
截至2026年,青岛市已累计培育20家全球独角兽企业,覆盖人工智能、先进制造、汽车科技、金融科技等多个赛道。2026年,宸芯科技新晋全球独角兽,进一步壮大了青岛先进制造领域的独角兽企业集群,也为青岛高成长企业梯队注入了新的力量。
六、发展趋势与展望
1.AI重构产业价值体系:从细分赛道跃升为全行业底层变量
人工智能正在完成从“独立赛道”向“通用基础设施”的身份跃迁,成为重构全球独角兽估值体系的核心引擎。2026年全球人工智能独角兽达245家,总估值19.66万亿元,占全球独角兽总估值的32.69%,位居各赛道首位。随着AI技术持续向各行业渗透,其作用已不再局限于单一赛道,而是通过提升决策效率与生产效率,重新定义传统产业的增长边界。未来,AI能力将不再只是独角兽企业的加分项,而将逐步成为高价值企业的重要基础能力。
2.头部价值集聚效应加剧:创新要素与企业资源加速流动
全球独角兽价值进一步向头部企业集中,“二八效应”加速向“一九效应”演进。前十家企业总价值达21.77万亿元,占全球独角兽总估值的36.20%。价值向头部集中的同时,人才、资本等创新要素也在加快向头部企业汇聚。顶尖工程师和核心科研人员持续向明星企业聚集,创投资本在不确定性上升背景下也更加倾向于押注行业龙头。与此同时,创新资源的流动性持续增强,连续创业者群体不断扩大,头部企业的人才、技术和经验也进一步向创业生态扩散。
3.中美双极格局深化:竞争从规模扩张转向创新体系效率
中美两国独角兽企业合计占全球总量的75.81%,其中美国858家、中国568家。当前,中美独角兽竞争已由数量和规模扩张,进一步转向创新体系效率的较量。美国的优势主要体现在基础研究和源头创新能力,中国的优势则在于技术商业化与产业链转化效率。依托完整的工业体系与超大规模市场,中国能够更快推动前沿技术落地量产并实现商业价值,在先进制造、新能源、汽车科技等赛道形成较强竞争优势。
4.AI高估值迎来拐点:商业化能力成为估值核心标尺
AI赛道正由“技术概念期”进入“商业验证期”。此前,AI初创企业的估值更多由技术参数、团队背景、融资故事驱动,大模型参数规模、训练数据量等成为重要估值指标。随着行业进入商业化检验阶段,估值持续攀升的AI企业普遍具备三个特征:一是拥有清晰的营收模式,二是落地场景更加垂直深入,三是成本控制能力不断增强。
5.硬科技赛道持续扩容:制造与能源承接新技术扩散落地
全球231家先进制造独角兽中,中国拥有171家,占74.0%;全球59家汽车科技独角兽中,中国拥有43家,占72.9%。在地缘政治冲突和全球供应链重构背景下,供应链逻辑正由“效率优先”向“安全优先”转变。与此同时,人工智能、新一代信息技术等新技术也需要通过制造、能源等实体载体实现落地扩散,推动硬科技成为全球独角兽增长的重要方向。
6.退出渠道重塑定价逻辑:一级市场进入估值重估周期
2025—2026年报告期内,全球共有27家独角兽500强企业完成上市,其中2026年上市17家;同期共有6家企业被收购或合并,AI、硬科技企业仍是资本市场与产业整合关注的重要对象。随着IPO和并购市场逐步恢复活跃,公开市场和并购市场的定价正在向一级市场传导,独角兽的估值逻辑也由“融资定价”逐步转向“市场定价”。
7.估值泡沫加速出清:部分独角兽显现“仲永化”风险
2026年独角兽企业500强中,59家企业因未达估值门槛或超过统计年限移出榜单,另有6家企业破产。部分企业早期依靠行业风口和持续融资获得高估值,但随着风口红利消退、商业模式难以持续、技术迭代掉队,逐步失去增长动力。市场出清也将推动资本和人才进一步向基本面更扎实、长期价值更明确的企业集中。
8.独角兽文化正在兴起:从估值符号升级为产业创新范式
“独角兽”正由单纯的估值标签,逐步演化为一套新的产业创新文化:以异质性企业家精神为根基,以颠覆性创新、指数级增长和资本共生为核心逻辑,并进一步影响商业成功的评价标准、企业创新方式以及企业与资本之间的关系。其核心信条包括:增长优先于短期利润,颠覆比跟随更有价值,资本是企业成长的重要伙伴,企业成功需要分阶段衡量。
附:
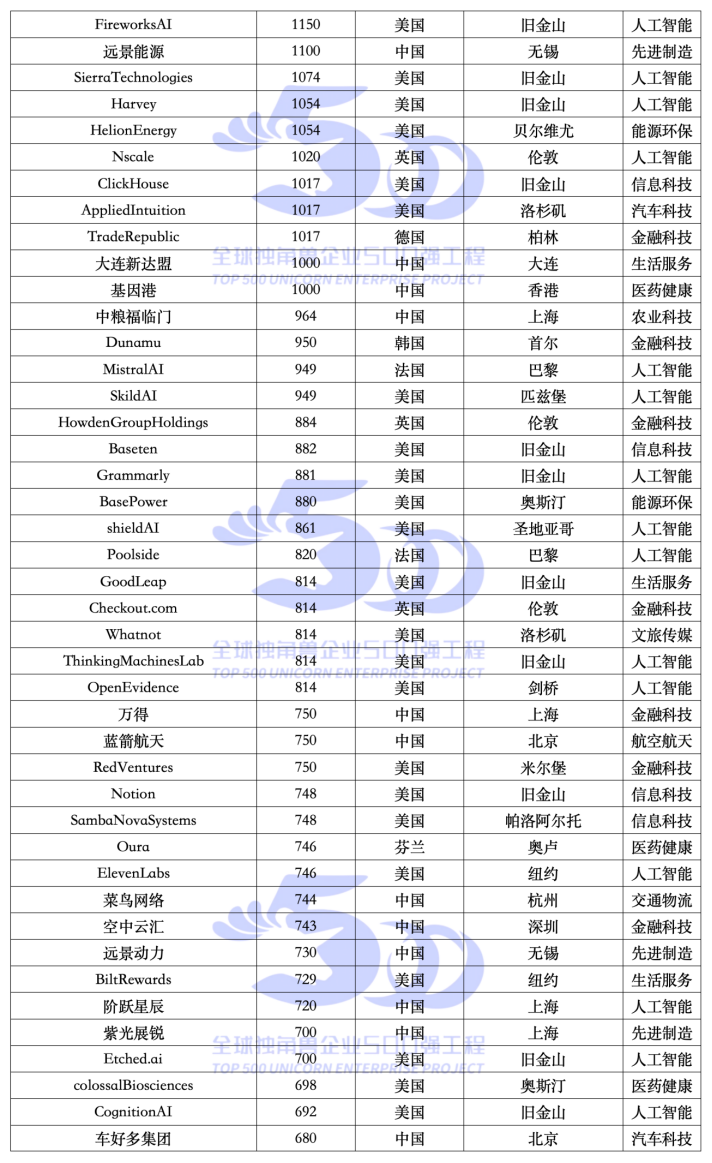
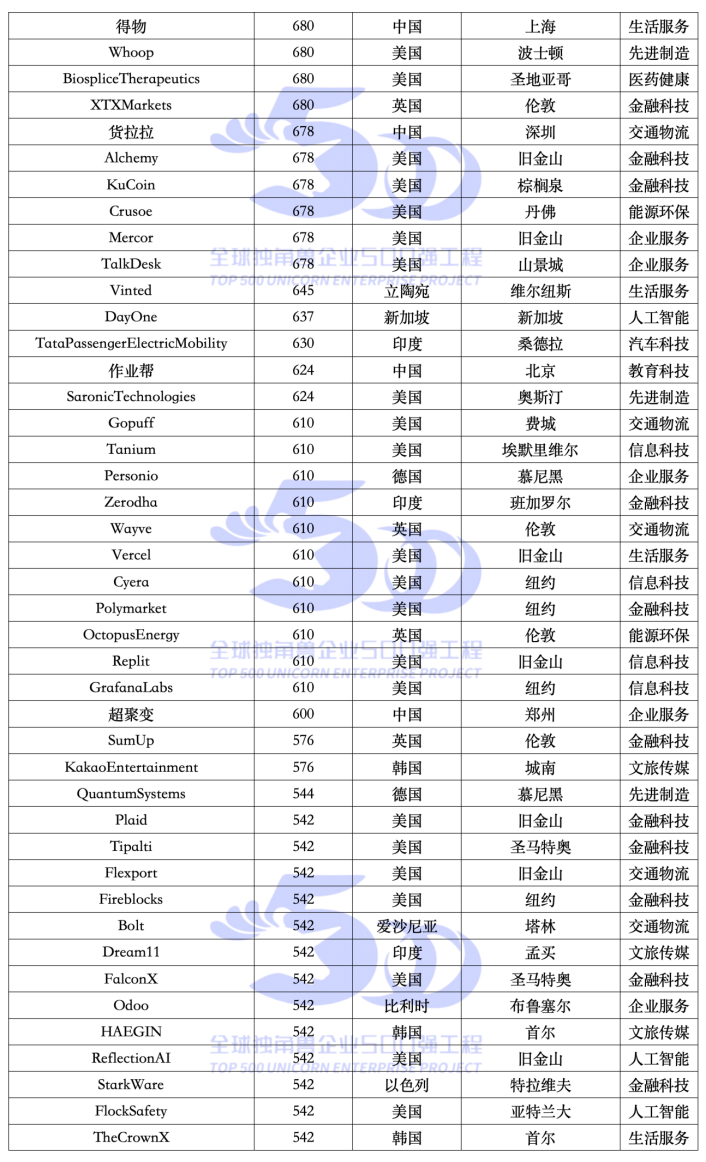
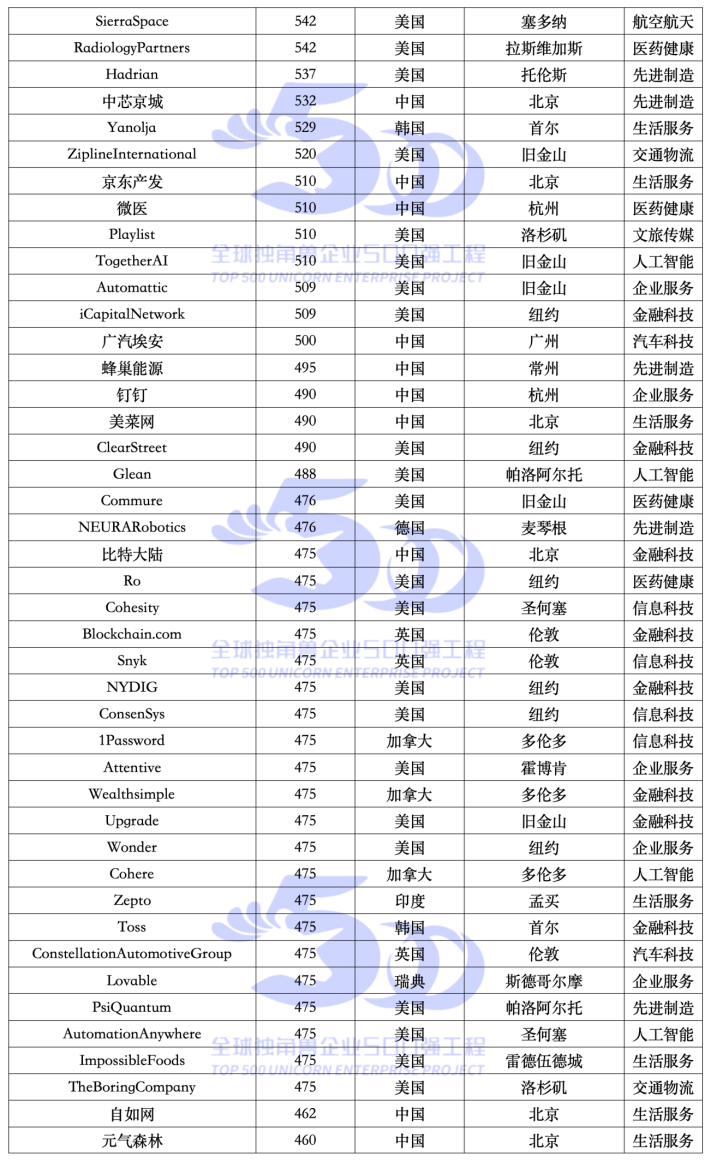
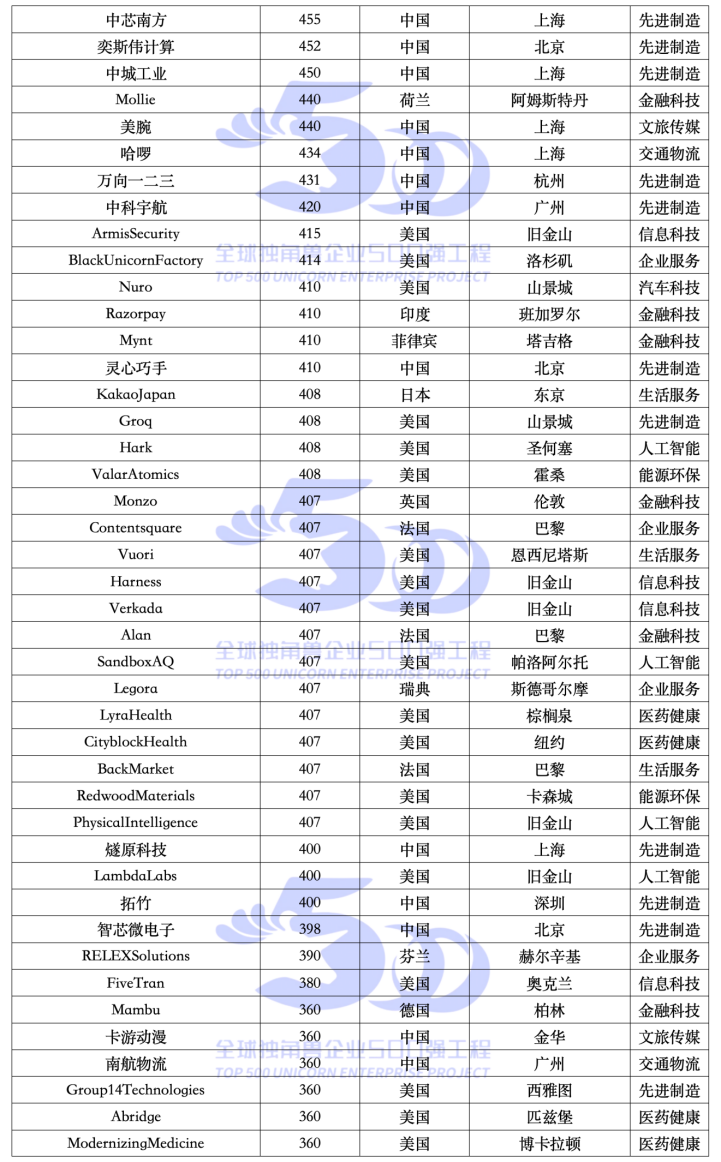
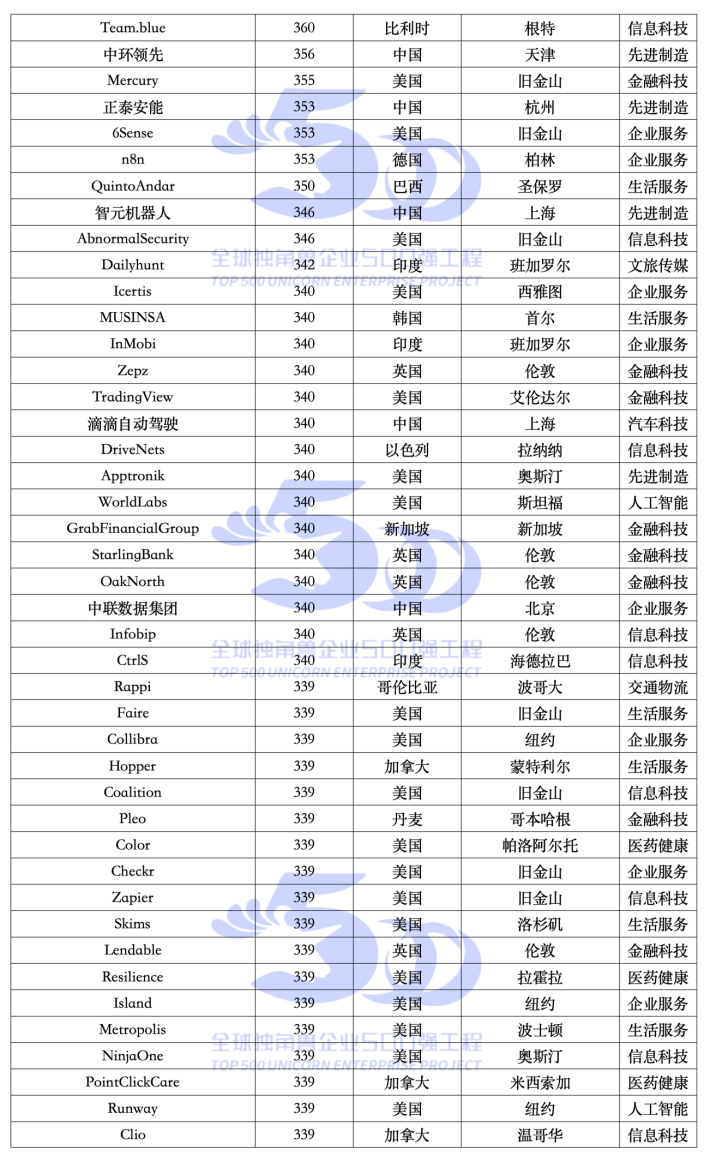
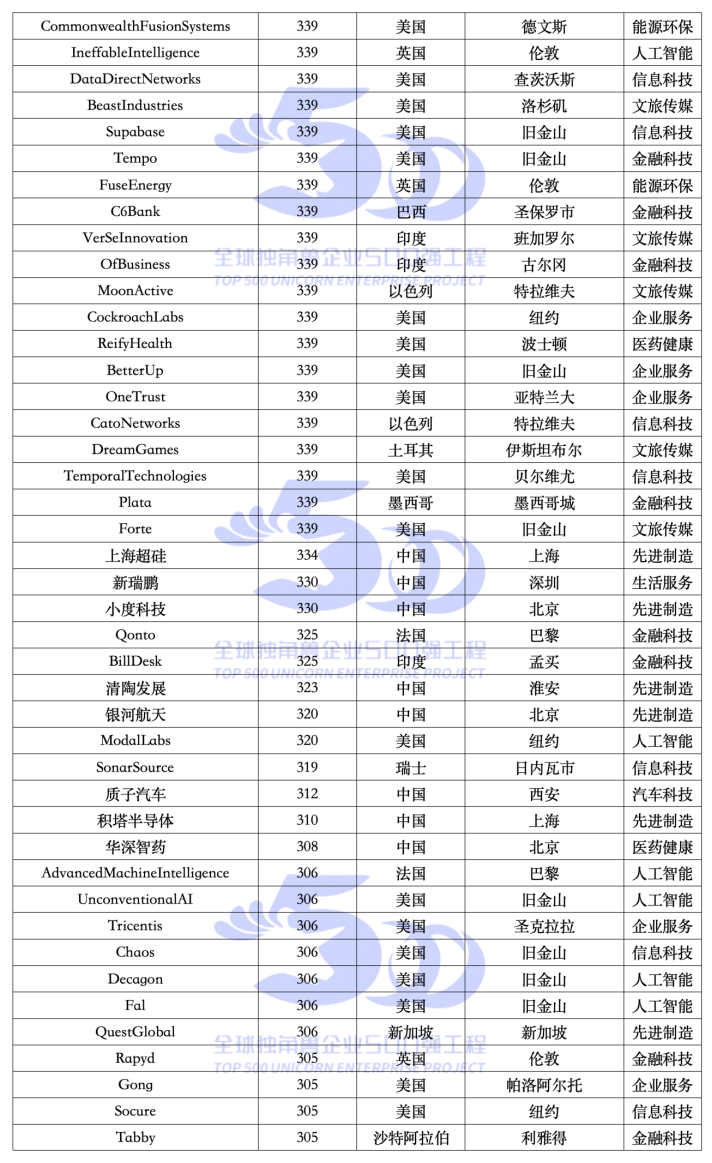
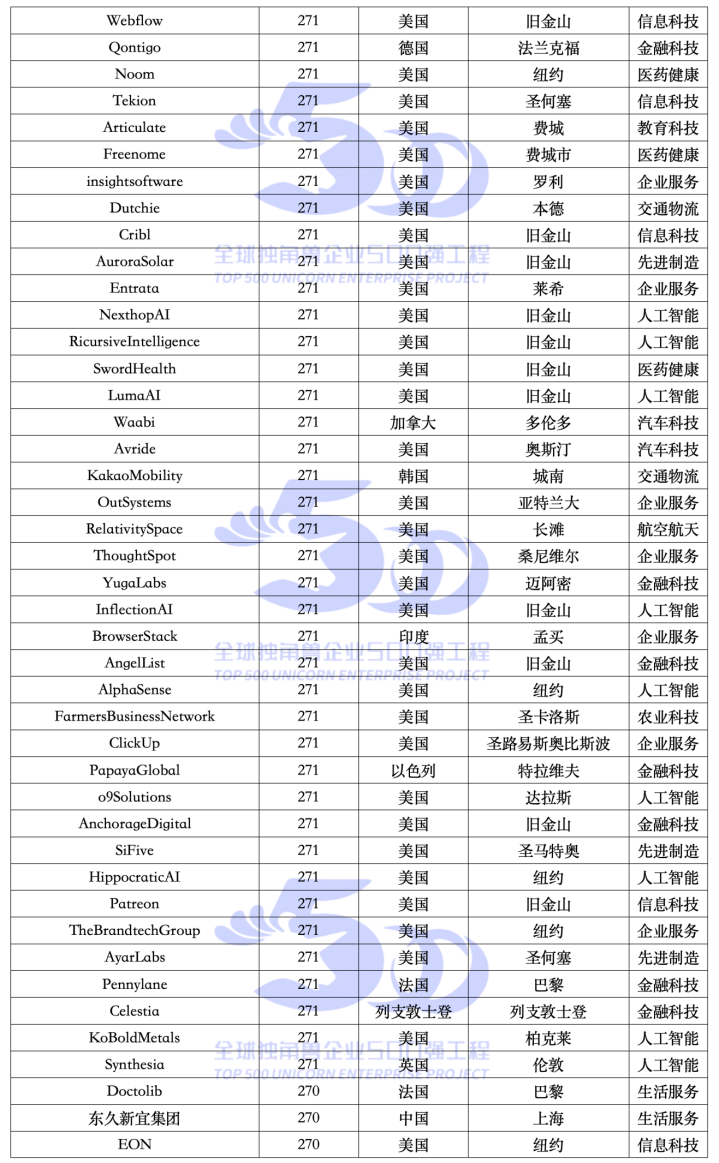
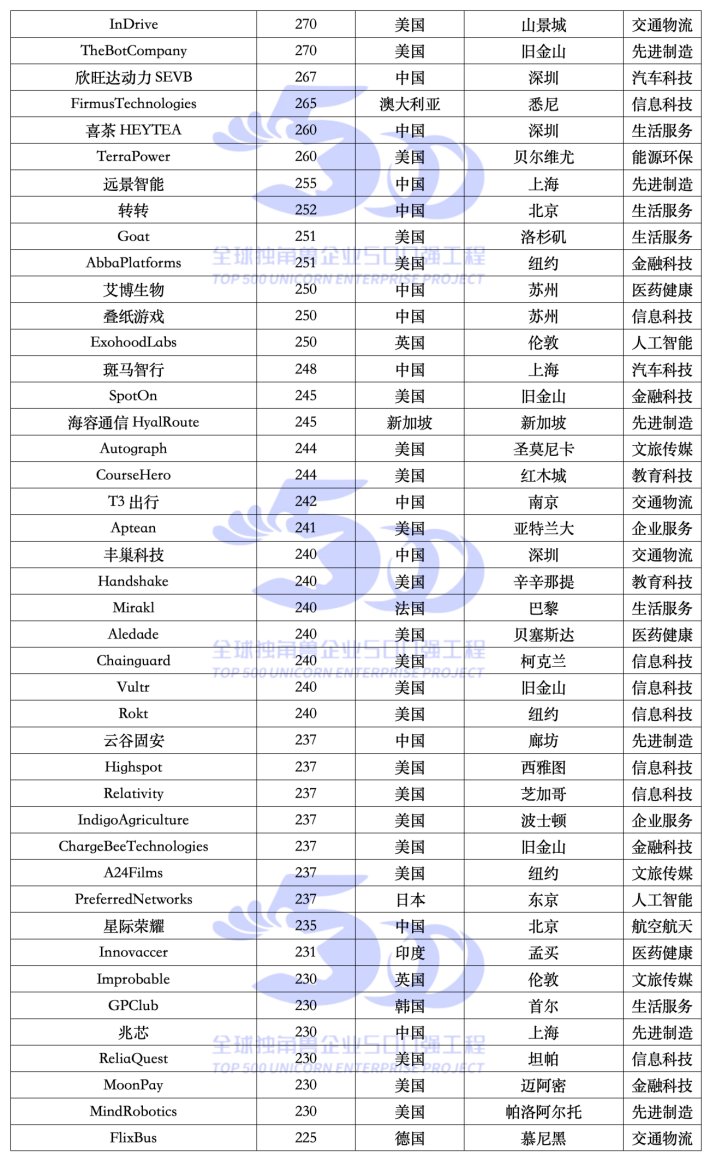
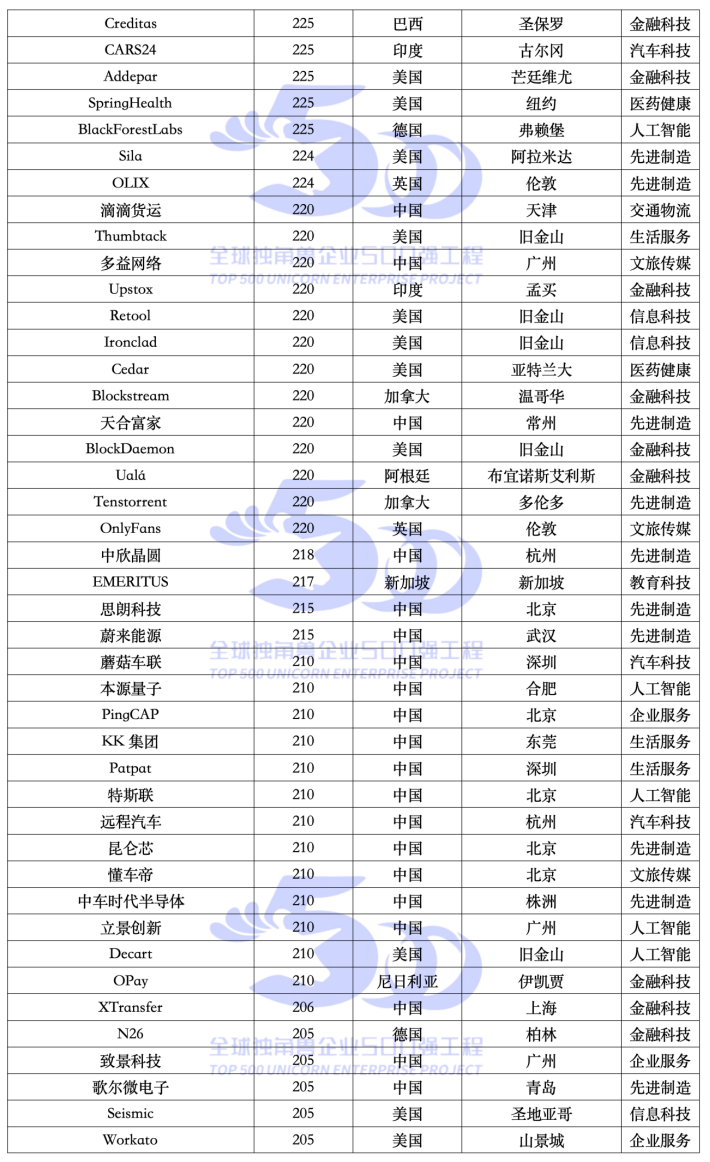
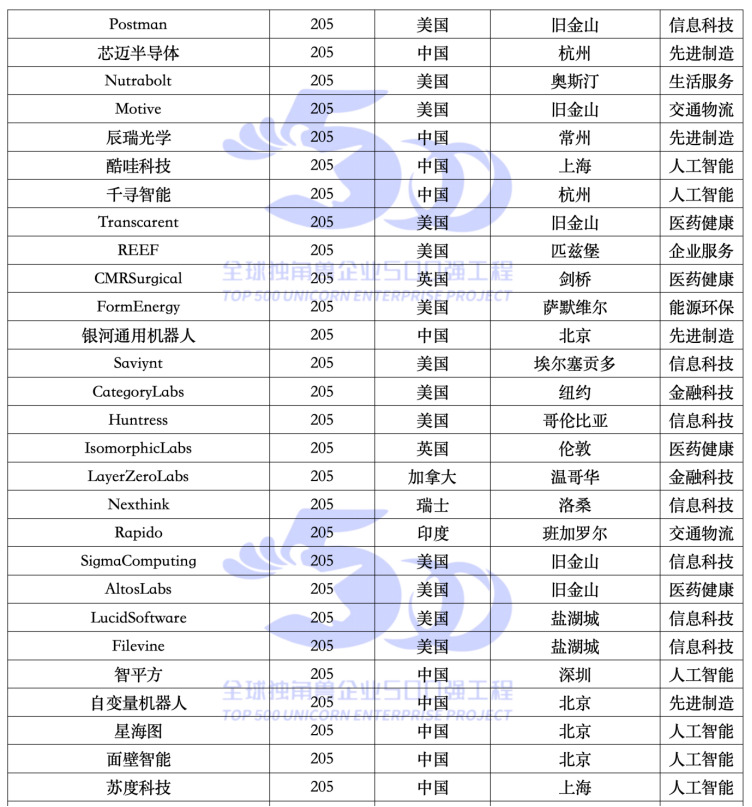
UP全球独角兽企业数据(2026)(部分)